Optimiser la gestion comptable d’un syndic autogéré et éviter les pièges financiers
Assurer soi-même la gestion administrative et financière de sa copropriété est un excellent levier pour maîtriser les charges courantes et renforcer la convivialité au sein de l’immeuble. Cependant, le rôle de syndic bénévole ne tolère pas l’improvisation : les exigences juridiques et comptables sont identiques à celles imposées aux cabinets professionnels. En 2026, face à la multiplication des obligations légales et à la hausse du coût de la vie, la tenue rigoureuse des comptes est la garantie de la pérennité du bâtiment et du maintien de la confiance des copropriétaires.
Pour piloter les finances de son immeuble en toute sérénité, il convient d’adopter une méthode structurée, conforme au cadre législatif et adaptée aux réalités du quotidien.
1. Comprendre le cadre légal et les méthodes comptables de la copropriété
La comptabilité d’un syndicat des copropriétaires obéit à des normes strictes fixées par la loi du 10 juillet 1965, le décret du 17 mars 1967 et le décret comptable du 14 mars 2005. Deux approches fondamentales existent selon la taille et la structure de l’immeuble :
La comptabilité d’engagement en partie double
Rendue obligatoire par la loi SRU pour la majorité des copropriétés, la comptabilité d’engagement impose d’enregistrer chaque charge dès la réception de la facture ou la signature du devis, indépendamment de la date d’exécution du virement bancaire. Associée au principe de la partie double et à un plan comptable normalisé à cinq classes (provisions, tiers, trésorerie, charges et produits), elle permet de rattacher chaque dépense à son exercice d’origine et de connaître en temps réel l’état des créances et des dettes.
Le régime simplifié de trésorerie
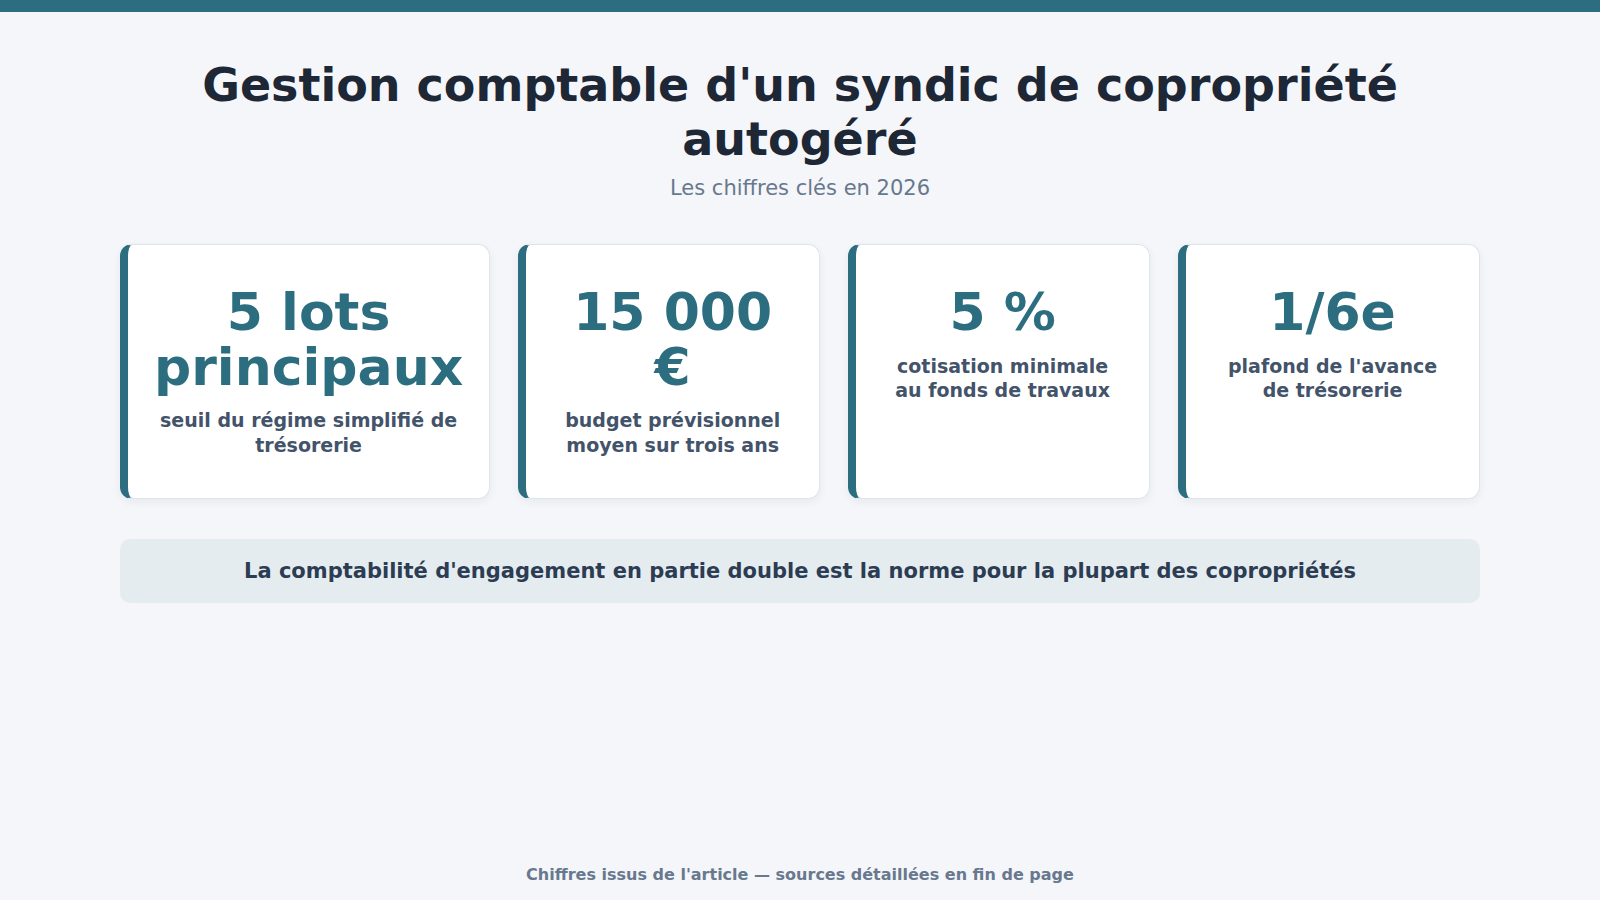
Pour alléger le travail des petites copropriétés (comportant au maximum 5 lots principaux ou disposant d’un budget prévisionnel moyen inférieur à 15 000 € sur trois ans), l’article 41-10 de la loi du 10 juillet 1965 autorise la tenue d’une simple comptabilité de trésorerie. Dans ce cadre, les écritures sont saisies au moment des flux bancaires réels (entrées et sorties), tandis que les factures non réglées et les engagements sont recensés séparément lors de la clôture annuelle.
2. Les mécanismes financiers indispensables au quotidien
L’élaboration du budget et l’exigibilité des provisions
Chaque année, l’assemblée générale vote le budget prévisionnel des charges courantes à la majorité simple de l’article 24. Ce budget est découpé en quatre provisions égales (25 % chacune), exigibles de plein droit le premier jour de chaque trimestre (1er janvier, 1er avril, 1er juillet et 1er octobre). Ces appels de fonds fournissent la trésorerie nécessaire au paiement des fournisseurs, des fluides et des contrats de maintenance.
La gestion du Fonds de travaux obligatoire
Issu de la loi ALUR et étendu par la loi Climat et Résilience, le fonds de travaux obligatoire concerne l’ensemble des copropriétés à destination totale ou partielle d’habitation de plus de dix ans. Alimenté par une cotisation annuelle votée en AG (d’un montant minimal de 5 % du budget prévisionnel ou de 2,5 % du montant des travaux prévus au Plan Pluriannuel de Travaux), ce fonds est obligatoirement placé sur un compte d’épargne séparé et rémunéré (de type Livret A).
À noter : Les sommes versées au titre du fonds de travaux restent définitivement rattachées au lot. En cas de vente d’un appartement, le propriétaire vendeur ne peut en exiger la restitution par le syndic.
Avances de trésorerie vs Provisions
Contrairement au fonds de travaux, l’avance de trésorerie (ou réserve de roulement) est un fonds de prévoyance destiné à amortir les décalages de trésorerie temporaires. Votée à la majorité de l’article 26 et plafonnée à 1/6e du budget prévisionnel (deux mois de charges), l’avance demeure la propriété personnelle du copropriétaire et doit lui être restituée lors de la mutation de son lot.
3. Sécuriser la trésorerie : rapprochement bancaire et recouvrement des impayés
Le rapprochement bancaire systématique
Le rapprochement bancaire est la clé de voûte du contrôle comptable. Il consiste à vérifier la parfaite concordance entre les lignes figurant sur le relevé de compte bancaire séparé de l’immeuble et les mouvements enregistrés dans le journal comptable. Effectuée trimestriellement, cette opération permet de déceler immédiatement les oublis de saisie, les erreurs de frappe, les chèques non encaissés ou les anomalies de paiement.
Réagir efficacement face aux arriérés de charges
Un seul copropriétaire défaillant peut rapidement mettre en péril l’équilibre financier de l’immeuble. Dès la constatation d’un retard après la date d’exigibilité, le syndic bénévole doit appliquer une méthodologie rigoureuse :
- Relance amiable ou prise de contact directe pour convenir le cas échéant d’un plan d’apurement.
- Mise en demeure par LRAR ou lettre recommandée électronique détaillée mentionnant la nature exacte et le montant ventilé de chaque créance.
- Application de la déchéance du terme (Article 19-2) : si la mise en demeure reste infructueuse après 30 jours, l’intégralité des provisions restant à échoir sur l’exercice budgétaire en cours devient immédiatement exigible.
- Saisine du président du Tribunal Judiciaire selon la procédure accélérée au fond pour obtenir une condamnation avec exécution provisoire.
Conformément à l’article 10-1 de la loi du 10 juillet 1965, l’ensemble des frais nécessaires engagés pour le recouvrement à compter de la mise en demeure (frais de recommandé, actes de commissaire de justice) sont imputables au seul copropriétaire défaillant.
4. Moderniser son organisation grâce à des outils centralisés
Si le cahier manuscrit ou le tableur générique ont longtemps servi de solution de dépannage, ils montrent rapidement leurs limites : formules accidentellement écrasées, absence d’historique consolidé, création manuelle complexe des annexes financières et risques d’erreurs lors du calcul des tantièmes.
Pour sécuriser sa gestion, simplifier l’édition des documents légaux et gagner un temps précieux, l’adoption d’un logiciel spécialisé devient incontournable.
Un logiciel de gestion de copropriété comme Copriciel permet de centraliser les opérations comptables et de faciliter le suivi des budgets, des appels de fonds et des dépenses. Le logiciel propose notamment des fonctionnalités de comptabilité adaptées à la copropriété et un rapprochement bancaire à partir de relevés PDF compatibles.
Pour découvrir la plateforme et ses modules dédiés aux syndics bénévoles, rendez-vous sur : https://www.copriciel.com/.
5. L’arrêté des comptes et la transparence en Assemblée Générale
L’exercice comptable de la copropriété s’étend sur 12 mois (généralement calés sur l’année civile). À la clôture, le syndic prépare l’approbation des comptes, qui doit être soumise au vote des copropriétaires dans les six mois suivant la fin de l’exercice.
Les documents comptables obligatoires
Lors de l’envoi de la convocation d’AG, le syndic doit obligatoirement joindre les annexes financières réglementaires :
- L’état financier (synthèse de la trésorerie, des créances et des dettes).
- Le compte de gestion générale (comparaison entre le budget voté et le réalisé).
- Le compte de gestion par clés de répartition (vérification de l’imputation selon les tantièmes).
- L’état des travaux et opérations exceptionnelles.
Le droit de contrôle du conseil syndical et des copropriétaires
La transparence est le gage d’une gestion apaisée. L’article 18-1 de la loi du 10 juillet 1965 permet à tout copropriétaire de consulter les pièces justificatives des charges (factures, contrats, relevés bancaires) entre la convocation et la tenue de l’AG. De son côté, le conseil syndical dispose d’un droit permanent de contrôle tout au long de l’année et peut exiger la communication de tout document comptable nécessaire à l’accomplissement de sa mission.
Conclusion : Rigueur, anticipation et outils adaptés
Gérer la comptabilité d’une copropriété en tant que syndic bénévole est une responsabilité valorisante qui préserve le budget de l’immeuble. En respectant le calendrier légal des appels de fonds, en réalisant des rapprochements bancaires fréquents et en appuyant sa gestion sur des outils numériques modernes, le syndic bénévole s’assure d’une comptabilité irréprochable et d’un mandat exercé en toute sérénité.